DANA Indonesia Digital Wallet

- 18.00 Reseñas
- 4,5
- Descargas
- 100.000.000+
 Análisis de Appgk
En un hogar donde varias personas hacen compras, pagan pequeñas cuentas o comparten un teléfono de vez en cuando, una billetera digital puede ahorrar pasos, pero también exige límites claros. Yo veo DANA Indonesia Digital Wallet como una herramienta para gestionar pagos personales desde el móvil, no como una caja común que convenga dejar abierta para cualquiera. Esa diferencia importa: que un dispositivo se comparta no significa que deban compartirse el saldo, el acceso o las decisiones de pago.
Su utilidad se entiende mejor en escenas concretas. Una persona puede pagar su compra mientras otra lleva las bolsas, o un adulto puede resolver una cuenta durante una salida sin buscar efectivo. En un grupo, la opción de repartir una cuenta puede ayudar a ordenar quién debe cuánto, aunque cada participante debe revisar el importe y acordar el método antes de enviar dinero. La aplicación facilita el gesto; no sustituye la conversación ni corrige un cálculo mal acordado.
Un teléfono compartido no es una cuenta compartida
Si el móvil pasa entre familiares, yo evitaría dejar la sesión financiera disponible para que cualquiera la use. Antes de entregar el dispositivo, conviene cerrar la app o bloquear el teléfono y no dictar códigos ni credenciales delante de otras personas. Es una precaución sencilla, pero más útil que asumir que la convivencia vuelve inocuas las operaciones pequeñas: varios pagos menores también pueden sumar, y una transferencia puede ser difícil de deshacer una vez confirmada.
También separaría las tareas domésticas de la titularidad. Se puede coordinar quién compra, quién adelanta el dinero y cómo se devuelve, sin que todos tengan que entrar en la misma cuenta. Para una compra compartida, por ejemplo, quien paga puede conservar el recibo y anotar el total, mientras los demás verifican su parte antes de saldarla. Así la app funciona como medio de pago y la familia mantiene un registro comprensible fuera de ella.
Preparar la cuenta con calma evita errores cotidianos
La primera configuración merece hacerse sin prisas, con el titular presente y atento a cada pantalla. Yo comprobaría los datos introducidos y revisaría cualquier confirmación antes de vincular un medio de pago o completar una recarga. No es el mejor momento para hacerlo mientras alguien espera en una caja o con el teléfono en manos de un menor. Si otra persona ayuda a configurar el dispositivo, el titular debería conservar el control de sus claves y de las confirmaciones sensibles.
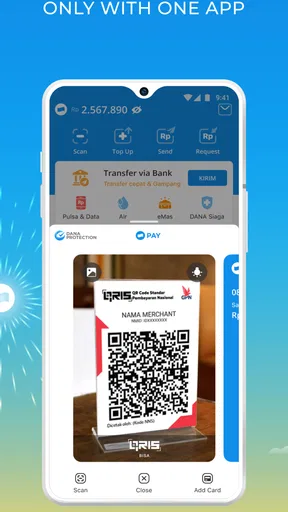
En los pagos con QR, una costumbre práctica es comprobar el importe y el destinatario en la pantalla antes de autorizar. Es fácil concentrarse en escanear y confirmar rápido cuando hay gente esperando, pero detenerse unos segundos permite detectar una cifra equivocada. Si la compra se divide, acordaría primero cómo se reparte el total; la función puede agilizar el reparto, pero no determina por sí sola qué consumió cada persona ni cuál es el trato justo.
Otra decisión útil es mantener un margen de saldo razonable para los gastos previstos, en lugar de cargar dinero sin pensar en el uso que tendrá. Una recarga puede ser cómoda cuando ya se sabe que se harán varios pagos, pero el hábito de añadir saldo por impulso dificulta llevar el control del presupuesto. Yo revisaría las operaciones después de una salida o de un día de compras y compararía los movimientos con los recibos, sobre todo si varias personas participaron.
Noticias recomendadas para seguir leyendo
Ver todas las noticias
Coordinar gastos sin convertirlo en una caja familiar
Para una familia o un grupo de compañeros de piso, DANA puede encajar cuando cada persona conserva su propia cuenta y acuerdan cómo liquidar los gastos comunes. Pensemos en una compra para una cena: una persona paga, comparte el total y el grupo aclara las partes antes de transferir. Ese flujo evita perseguir monedas, aunque sigue dependiendo de que todos tengan claro quién adelantó el dinero y qué conceptos entran en la división.
Frente al efectivo, la ventaja está en no necesitar cambio y en poder resolver una operación desde el teléfono cuando el comercio admite el pago. Frente a una tarjeta física, reduce la necesidad de sacar la cartera, pero no elimina la dependencia del móvil ni del saldo disponible. Y frente a una hoja de cálculo o un chat para repartir gastos, simplifica el pago en sí, mientras que esas herramientas pueden seguir siendo mejores para dejar constancia detallada de quién debe qué durante un periodo largo.
Lo mejor de DANA Indonesia Digital Wallet
Aspectos que debes tener en cuenta sobre DANA Indonesia Digital Wallet
Por eso no la elegiría como única solución para organizar las cuentas de una casa. Si el grupo necesita aprobación conjunta antes de gastar, límites compartidos o una vista común del presupuesto, una billetera individual no debe confundirse con un sistema de administración familiar. En ese caso, resulta más sensato mantener un registro compartido aparte y usar la aplicación solo para las transacciones que cada titular haya autorizado.
Edad, confianza y responsabilidad
La clasificación PEGI 3 indica una categoría de contenido apta para todas las edades, pero eso no equivale a recomendar que un niño gestione dinero o use una cuenta de pago sin supervisión. Yo distinguiría entre que un menor vea cómo un adulto paga y que tenga acceso autónomo a una billetera. En un hogar, esa conversación ayuda a explicar por qué no se deben compartir claves, aceptar solicitudes sin entenderlas ni confirmar un importe solo porque alguien lo pide.
La confianza también se construye con hábitos verificables: el titular revisa los movimientos, conserva los comprobantes importantes y habla con los demás si una operación no coincide con lo acordado. Si un familiar necesita ayuda, es preferible guiarlo mientras él mantiene el teléfono y toma las decisiones, en vez de memorizar sus credenciales o hacer pagos en su nombre sin claridad. Así se reduce la confusión sobre quién autorizó cada movimiento.
Lo que conviene valorar antes de depender de ella
Esta billetera financiera, desarrollada por PT Espay Debit Indonesia Koe, es gratuita y figura con una valoración media de 4,5 a partir de alrededor de diez millones de valoraciones. Supera los cien millones de instalaciones, señales de una adopción amplia, aunque la popularidad no garantiza que cada comercio cercano la acepte ni que sea la opción adecuada para cada persona. Su clasificación PEGI 3 habla del contenido, no de la conveniencia de que un menor gestione pagos.
La aplicación se lanzó el 7 de mayo de 2019 y su versión actual es la 2.128.0; funciona desde Android 5.1. Para mí, esos datos ayudan a decidir si un dispositivo puede ejecutarla, pero la experiencia real también depende de tener el teléfono disponible y de que el establecimiento acepte DANA. Si viajas fuera de Indonesia o buscas una solución que funcione en cualquier comercio, no asumiría que esta será suficiente: comprobaría las opciones de pago locales y llevaría una alternativa adecuada.
La elegiría sobre todo para alguien que vive en Indonesia, usa pagos digitales en su rutina y quiere tener recargas y compras cotidianas al alcance del teléfono. La dejaría en segundo plano si la persona prefiere pagar en efectivo, necesita una gestión conjunta de fondos o no quiere depender de un móvil para completar transacciones. Antes de convertirla en hábito, probaría con una operación sencilla y comprobaría cómo se refleja en la cuenta; es una forma prudente de familiarizarse con el flujo sin basar toda la organización doméstica en una herramienta nueva.
Capturas de pantalla
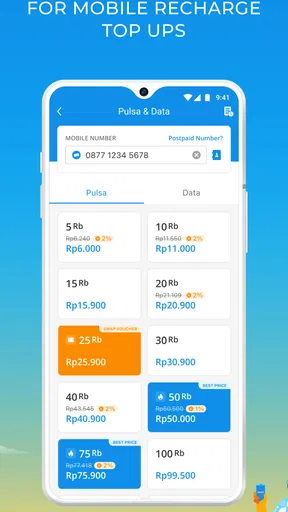
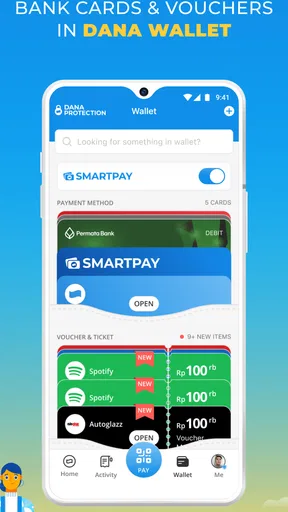
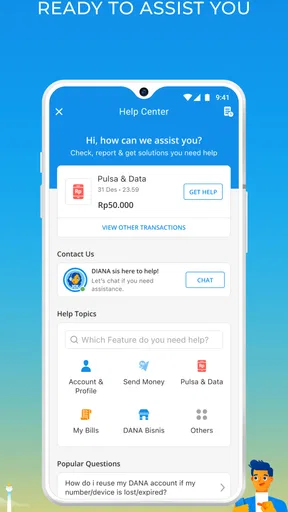
Hoy vamos a hablar de una aplicación que ha estado ganando popularidad a pasos agigantados en Indonesia: DANA Indonesia Digital Wallet. Si eres de los que les gusta tener todo a la mano y, además, buscas una herramienta que te facilite la vida financiera, sigue leyendo porque esta app podría ser justo lo que necesitas.
Una introducción al mundo de DANA
Para quienes no están familiarizados con DANA Indonesia Digital Wallet, se trata de una aplicación de billetera digital que permite realizar desde pagos diarios hasta transferencias de dinero, todo desde tu smartphone. La idea principal aquí es simplificar las transacciones financieras y ofrecer una alternativa cómoda y segura al efectivo y las tarjetas físicas.
Desde la primera vez que abrí la app, me di cuenta de que la interfaz es bastante intuitiva. Todo está organizado de manera que incluso aquellos que no son tan tech-savvy puedan navegar sin problemas. La aplicación te da una cálida bienvenida y te guía paso a paso para configurar tu cuenta, vincular tus tarjetas y empezar a usar sus servicios.
Funciones que marcan la diferencia
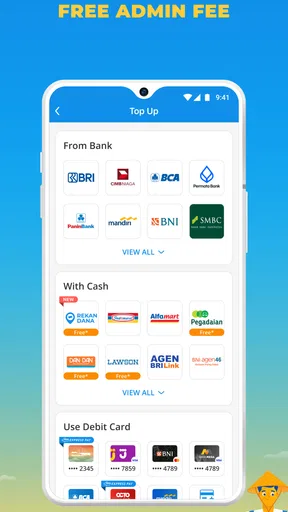
Una de las características que más me sorprendió fue la facilidad para recargar saldo. Puedes hacerlo directamente desde tu cuenta bancaria o, si lo prefieres, desde otros servicios de pago online. Esto es especialmente útil para aquellos momentos en los que necesitas hacer una transacción rápida y no quieres lidiar con complicaciones.
Además de las recargas, puedes usar DANA para pagar en una variedad de tiendas y restaurantes. Muchas veces he estado en una fila para pagar y me he dado cuenta de que aceptan DANA, lo que hace que el proceso sea mucho más rápido. Solo escaneas el código QR, confirmas el monto y ¡listo! Pago realizado en segundos.
Otra función que vale la pena mencionar es la capacidad de dividir cuentas. Si alguna vez has salido a cenar con amigos y el camarero trajo una sola cuenta para todos, sabes lo complicado que puede ser dividirla. Con DANA, puedes hacerlo fácilmente desde la app, lo que elimina el estrés de los cálculos mentales y las matemáticas de servilleta.
Seguridad y confiabilidad
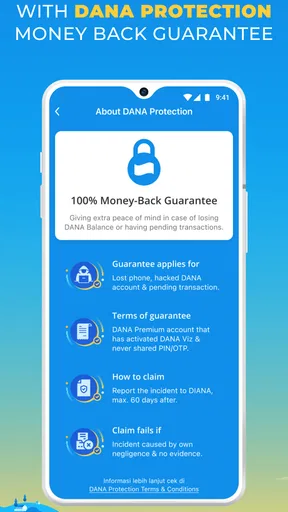
Pero, ¿qué pasa con la seguridad? Bueno, DANA no se queda atrás en este aspecto. La aplicación utiliza varias capas de seguridad para proteger tu información personal y financiera. Además, cuentas con la opción de activar autenticaciones biométricas, como el reconocimiento facial o la huella digital, para acceder a la app. Esto me da un extra de tranquilidad, sabiendo que mis datos están seguros.
El soporte al cliente también es un punto fuerte. En una ocasión tuve un pequeño inconveniente con una transacción y el equipo de soporte fue rápido y eficiente al resolver mi problema. Es bueno saber que tienes a alguien que te cubre las espaldas cuando las cosas no salen como esperabas.
¿Para quién es ideal DANA?
Personalmente, creo que DANA es ideal para cualquier persona que quiera digitalizar sus finanzas y mantenerlas organizadas. Es especialmente útil para aquellos que viven un estilo de vida rápido y necesitan una solución que se adapte a su ritmo. Como alguien que aprecia la conveniencia, he encontrado en DANA un aliado perfecto para mis necesidades diarias.
Si estás en Indonesia y buscas una manera de hacer tus transacciones más eficientes, te recomiendo darle una oportunidad a DANA. Descargar la aplicación es gratuito y, con todas las funciones que ofrece, puede que te encuentres usándola más de lo que imaginabas.
En resumen, DANA Indonesia Digital Wallet no solo es una herramienta útil, sino que también es una aplicación bien diseñada que realmente puede mejorar tu experiencia financiera diaria. Así que, si aún no lo has hecho, ¿qué esperas para probarla?
Preguntas frecuentes sobre DANA Indonesia Digital Wallet
¿Qué es DANA y para qué puedo usarla?
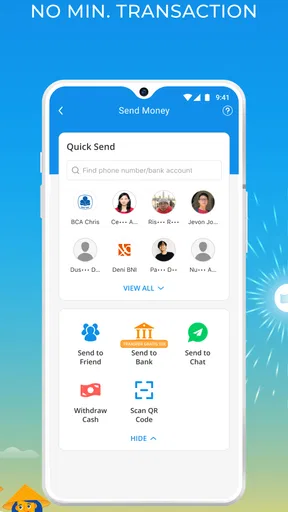
DANA es una billetera digital en Indonesia que permite realizar transacciones financieras de manera segura y rápida. Puedes usarla para pagar en tiendas, recargar saldo de celular, comprar boletos de cine, y realizar transferencias entre usuarios. Su interfaz amigable facilita la gestión de tus finanzas desde tu dispositivo móvil.
¿Cómo puedo asegurar la seguridad de mis transacciones en DANA?
DANA utiliza múltiples capas de seguridad para proteger tus transacciones. Esto incluye autenticación de dos factores, cifrado avanzado y monitoreo constante de actividades sospechosas. También es importante mantener tu aplicación actualizada y no compartir tus credenciales con terceros para maximizar la seguridad.
¿DANA cobra tarifas por sus servicios?
DANA ofrece muchos servicios sin costo, pero algunas transacciones pueden tener tarifas asociadas. Por ejemplo, ciertas transferencias bancarias o pagos específicos podrían generar un cargo. Es recomendable revisar los términos y condiciones en la app para estar informado sobre posibles costos antes de realizar operaciones.
¿Es DANA compatible con todas las plataformas y dispositivos?
DANA está disponible tanto para dispositivos Android como iOS, lo que la hace accesible para la mayoría de los usuarios de smartphones. Sin embargo, es necesario verificar que tu dispositivo cumpla con los requisitos mínimos de sistema operativo para garantizar un funcionamiento óptimo de la aplicación.
¿Cómo puedo recargar mi saldo en DANA?
Recargar saldo en DANA es sencillo. Puedes hacerlo a través de transferencias bancarias, utilizando tarjetas de débito o crédito, o incluso en puntos de recarga físicos autorizados. La aplicación te guía paso a paso para completar el proceso de recarga de manera rápida y segura.